
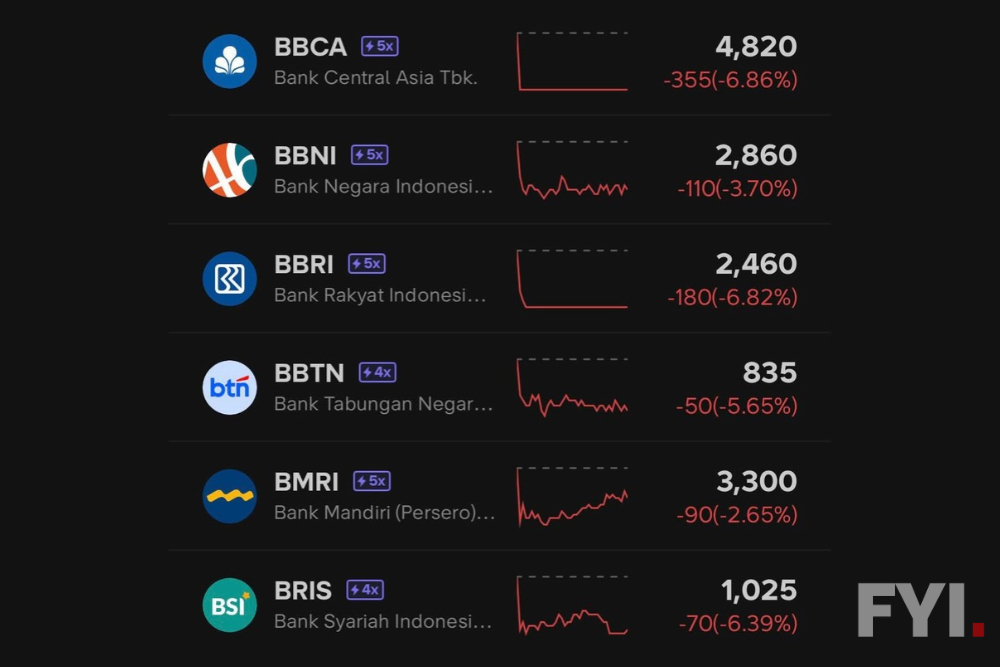
Jum’at lalu, Indeks Harga Saham Gabungan (IHSG) mengalami kejatuhan terburuk dalam sejarah pasar modal Indonesia. Tak main-main, IHSG bahkan ambruk sampai menyentuh angka 11,57% hingga memaksa otoritas bursa untuk memberlakukan trading halt atau penghentian perdagangan sementara demi meredam kepanikan. Dan yang lebih mengejutkan lagi, saham-saham berkapitalisasi raksasa (blue chip) yang selama ini dianggap sebagai benteng pertahanan pasar, seperti PT Bank Central Asia Tbk (BBCA) pun ikut luluh lantak hingga merosot 14,81% dan menyentuh batas Auto Reject Bawah (ARB).
Pemicu utama dari kepanikan massal ini ialah pengumuman dari lembaga penyedia indeks global, Morgan Stanley Capital International (MSCI). Pada 16 Oktober 2026, MSCI mengeluarkan usulan yang sangat mengejutkan, yakni menurunkan klasifikasi pasar saham Indonesia dari status Emerging Market (pasar berkembang) langsung ke dasar jurang klasifikasi, yakni Standalone Market (pasar yang terisolasi).
Mengenal MSCI
Bagi orang awam, nama MSCI mungkin terdengar asing. Namun, di dunia pasar modal global, MSCI menjadi “kompas” utama bagi triliunan dolar dana investasi dunia. Morgan Stanley Capital International (MSCI) merancang berbagai indeks saham global yang digunakan oleh manajer investasi, dana pensiun, dan sovereign wealth fund dari seluruh dunia sebagai acuan (benchmark).
Ketika sebuah negara masuk ke dalam kategori MSCI Emerging Markets Index, negara tersebut secara otomatis akan menerima aliran dana segar (capital inflow) dari investor institusional global yang mengelola reksa dana indeks (ETF) atau dana pasif. Manajer investasi ini tidak menganalisis saham satu per satu; mereka sekadar membeli saham-saham yang masuk dalam daftar MSCI secara otomatis sesuai dengan bobotnya. Di Indonesia, saham-saham seperti BBCA, BBRI, BMRI, dan TLKM memiliki bobot yang sangat besar di indeks ini.
Inilah alasan mengapa saat MSCI “mengusulkan” untuk mengeluarkan Indonesia dari Emerging Market, pasar langsung bereaksi dengan melakukan panic selling. Para investor, terutama investor asing, berlomba-lomba keluar lebih dulu sebelum manajer investasi pasif global diwajibkan untuk melikuidasi (menjual paksa) seluruh portofolio saham Indonesia mereka.
Akar Masalah: Mengapa Indonesia Terancam Didepak?
Usulan ekstrem dari MSCI ini tidak datang secara tiba-tiba. Terdapat akumulasi kekecewaan dari para pelaku pasar global terhadap struktur dan regulasi pasar modal di Indonesia. Berdasarkan data yang ada, teguran keras MSCI dilandasi oleh tiga alasan fundamental:
1. Minimnya Transparansi Kepemilikan Saham
Pasar modal yang sehat membutuhkan transparansi mutlak. Investor global, melalui MSCI, menyoroti bahwa struktur kepemilikan saham di bursa Indonesia kerap kali buram. Banyak perusahaan yang kepemilikan saham aslinya disembunyikan di balik nama perwakilan (nominee), cangkang perusahaan di luar negeri, atau struktur kepemilikan berlapis. Ketidakjelasan ini membuat investor publik kesulitan mengetahui siapa sebenarnya pengendali utama atau beneficial owner dari sebuah saham, yang pada akhirnya meningkatkan risiko investasi.
2. Dugaan Praktik Perdagangan Terkoordinasi (Manipulasi Pasar)
Ini adalah salah satu tuduhan paling serius. MSCI mencatat adanya kekhawatiran mendalam terkait dugaan praktik perdagangan terkoordinasi. Dalam bahasa yang lebih sederhana, ini merujuk pada praktik “goreng saham”, di mana sekelompok pihak dengan dana besar saling berjual-beli saham di antara mereka sendiri (wash sales) untuk menciptakan ilusi likuiditas dan menaikkan harga saham secara tidak wajar. Ketika harga sudah melambung tinggi, mereka menjualnya kepada investor ritel (distribusi), dan membuat investor ritel terjebak di harga pucuk.
3. Implementasi Perbaikan yang Tidak Konsisten oleh Regulator
Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) bukannya berdiam diri. Mereka telah merilis sejumlah aturan, seperti syarat saham beredar di publik (free float) minimal 15%, dan kewajiban pelaporan jika ada pemegang saham di atas 1%. Sayangnya, MSCI menilai aturan ini hanya formalitas belaka. Sementara penegakan hukum dan sanksi di lapangan dinilai sangat lemah dan tidak konsisten, sehingga praktik-praktik buruk di bursa tetap berlangsung.
Standalone Market
Dalam hierarki MSCI, pasar saham dunia dibagi menjadi Developed Markets (Pasar Maju seperti AS dan Jepang), Emerging Markets (Pasar Berkembang seperti Tiongkok, India, dan saat ini Indonesia), serta Frontier Markets (Pasar Perintis seperti Vietnam atau negara-negara Afrika).
Lalu, di mana letak Standalone Market? Standalone Market sejatinya bukanlah klasifikasi yang patut dibanggakan. Ini adalah “kotak penalti” atau tempat pembuangan bagi pasar-pasar yang dinilai tidak layak investasi karena masalah likuiditas ekstrem, sanksi internasional, krisis perang, atau absennya transparansi total (contoh negara yang pernah masuk kategori ini adalah Rusia setelah invasi Ukraina, atau Argentina saat krisis mata uang parah).
Jika Indonesia didepak ke Standalone Market, saham-saham Indonesia tidak akan lagi terdaftar di indeks mana pun yang dilacak oleh dana global. Artinya, investasi ke Indonesia tidak lagi menjadi “kewajiban” bagi pengelola dana global, melainkan dihindari sepenuhnya.
Dampak Makroekonomi Jika Indonesia Turun Kasta
Bagi masyarakat awam yang tidak memiliki saham, mungkin ada anggapan bahwa anjloknya IHSG hanyalah urusan orang-orang kaya. Namun, pemikiran semacam ini adalah kekeliruan besar. Pasar saham adalah urat nadi perekonomian sebuah negara. Jika pada 30 Juni 2027 nanti MSCI benar-benar mengetuk palu untuk menurunkan status Indonesia, dampaknya akan menjalar ke seluruh sektor riil dan kehidupan sehari-hari:
1. Capital Outflow Besar-besaran dan Ambruknya Nilai Tukar Rupiah
Ketika status Indonesia diubah menjadi Standalone, triliunan rupiah dana asing akan keluar dari pasar modal kita (capital outflow). Untuk membawa keluar uang tersebut, investor asing akan menjual Rupiah dan memborong Dolar AS. Hukum supply dan demand akan berlaku: Rupiah akan melemah secara drastis, Dan bisa jadi akan menyentuh level depresiasi yang bisa memicu krisis kecil.
2. Inflasi Barang Impor (Imported Inflation)
Pelemahan Rupiah akan membuat semua barang yang diimpor dari luar negeri menjadi sangat mahal. Mulai dari gandum untuk roti dan mi instan, kedelai untuk tahu dan tempe, BBM (minyak mentah), hingga bahan baku industri obat-obatan dan elektronik. Sehingga biaya hidup masyarakat luas akan langsung melonjak tinggi.
3. Suku Bunga Mencekik dan Kredit Macet
Untuk menahan laju pelemahan Rupiah agar tidak semakin liar, Bank Indonesia (BI) akan terpaksa menaikkan suku bunga acuan (BI Rate) secara agresif. Efek domino dari kenaikan BI Rate adalah naiknya bunga kredit perbankan. Cicilan KPR, cicilan kendaraan, dan kredit modal kerja bagi UMKM akan meroket. Banyak pelaku usaha yang akan kesulitan membayar cicilan bulanan, hingga memicu gelombang kredit macet (NPL) di bank-bank.
4. PHK Massal dan Stagnasi Ekonomi
Dengan bunga bank yang mahal dan daya beli masyarakat yang hancur akibat inflasi, perusahaan-perusahaan di sektor riil akan mengerem ekspansi bisnisnya. Alih-alih merekrut karyawan baru, langkah efisiensi berupa Pemutusan Hubungan Kerja (PHK) massal akan menjadi pilihan pahit demi menyelamatkan neraca keuangan perusahaan. Pertumbuhan ekonomi nasional dipastikan akan melambat atau bahkan masuk ke fase resesi.
5. Keruntuhan Kredibilitas Negara
Di mata dunia internasional, masuknya Indonesia ke dalam daftar Standalone Market adalah aib finansial. Hal ini tidak hanya memengaruhi investasi portofolio (saham/obligasi), tetapi juga membuat investor asing ragu untuk menanamkan modal langsung (Foreign Direct Investment / FDI) untuk membangun pabrik atau infrastruktur di Indonesia, karena negara dinilai gagal menerapkan prinsip tata kelola yang baik (Good Corporate Governance).
Namun sekali lagi, berbagai dampak tersebut baru akan terasa jika status Indonesia betul-betul akan diturunkan ke standalone market.
Lantas, Apa yang Harus Dilakukan oleh Investor Ritel?
Tentu, tak sedikit dari kita yang menaruh tabungan hasil keringat kita selama ini ke dalam reksa dana saham atau saham-saham blue chip seperti BCA, BRI, atau Mandiri, sehingga kepanikan yang terjadi saat ini sejatinya dapat dinilai sangat wajar. Bahkan siapapun yang melihat nilai portofolionya menyusut belasan hingga puluhan persen dalam hitungan hari bisa saja mengalami stres berat. Maka tak heran, jika banyak investor ritel yang mulai meluapkan kekecewaannya di Threads, dan platform media sosial lain sejak Jum’at lalu.
Namun, dalam pasar modal, keputusan yang diambil berdasarkan emosi lebih sering berakhir pada kerugian. Maka untuk saat, langkah-langkah rasional yang bisa kamu lakukan antara lain:
1. Jangan Lakukan “Panic Selling“
Jangan lupa, bahwa saat ini usulan MSCI masih dalam tahap konsultasi hingga 30 April 2027. Sehingga otoritas keuangan Indonesia (BEI, OJK, Pemerintah) masih memiliki waktu yang cukup panjang untuk berbenah, memberantas praktik manipulasi, dan meyakinkan MSCI agar membatalkan usulan downgrade tersebut. Sehingga menjual saham fundamental kuat di harga dasar (saat semua orang panik) hanya akan memindahkan kekayaanmu ke tangan investor institusi yang sedang menyerok barang murah.
2. Lakukan Audit Fundamental Portofolio
Pisahkan dengan jelas antara saham perusahaan raksasa yang nyata mencetak triliunan rupiah tiap tahun (seperti bank-bank besar, perusahaan consumer goods kelas satu) dengan saham “gorengan” lapis ketiga yang tidak memiliki kejelasan bisnis.
Saham seperti BBCA mungkin turun drastis, tetapi fundamental bisnisnya yakni jutaan nasabah, layanan perbankan yang stabil, dan laba yang terus tumbuh tidak akan berubah hanya karena pengumuman MSCI. Harga saham bisa anjlok karena hukum supply dan demand di bursa akibat aksi jual asing, namun nilai intrinsik perusahaannya tidak hancur seketika. Berbeda jika kamu memegang saham gorengan; krisis likuiditas seperti ini bisa membuat harga saham tersebut tidur di harga terendah selamanya. Lakukan evaluasi dan buang saham-saham berfundamental buruk dari portofolio jika diperlukan.
3. Amankan “Cash“
Di tengah ketidakpastian yang tinggi, memegang uang tunai atau instrumen likuid (seperti reksa dana pasar uang) adalah strategi terbaik untuk bertahan. Jangan terburu-buru melakukan average down (membeli terus saat harga turun) jika tidak ada kepastian kapan pasar akan menemukan titik keseimbangan baru (bottoming). Simpan amunisi uang tunaimu. Jika kepanikan ini terus berlanjut karena sentimen asing yang keluar, saham-saham super berkualitas akan dijual dengan valuasi “diskon gila-gilaan” yang mungkin hanya akan terjadi satu kali dalam sepuluh tahun. Saat itulah uang tunaimu akan menjadi sangat berharga.
4. Rotasi dan Diversifikasi ke Aset Defensif
Selama ini, kita sering mendengar frasa “don’t put all your eggs in one basket” dan frasa ini rasanya benar adanya. Jika selama ini sebagian besar kekayaanmu berada di saham, mulailah mempertimbangkan untuk melakukan diversifikasi. Obligasi Negara (SBN) ritel atau Sukuk Ritel adalah pilihan investasi bebas risiko karena dijamin penuh oleh negara dan tidak terpengaruh langsung oleh fluktuasi harian IHSG. Selain itu, aset seperti emas (safe haven) secara historis selalu menjadi pelindung nilai yang sangat baik ketika nilai tukar mata uang lokal sedang melemah terhadap Dolar AS akibat keluarnya dana asing.
5. Sesuaikan Time Horizon
Tanyakan kembali pada diri sendiri, “Kapan uang ini akan saya gunakan?” Jika dana yang kamu letakkan di pasar saham adalah dana darurat, uang sekolah anak tahun depan, atau dana renovasi rumah bulan depan, kamu berada dalam posisi yang sangat berisiko. Uang jangka pendek tidak boleh berada di pasar saham, apalagi di situasi krisis.
Namun, jika dana tersebut adalah dana pensiun yang baru akan kamu gunakan 10 atau 15 tahun lagi, maka kamu tidak perlu terlalu memikirkannya. Karena dalam jangka panjang, bursa saham akan selalu bergerak seiring dengan pertumbuhan laba perusahaan. Badai regulasi ini akan berlalu, pasar akan terkoreksi dan teregulasi dengan lebih sehat, dan saham-saham akan kembali ke titik tertingginya.
Menanti Reformasi Struktural Dari Pemerintah & OJK
Usulan MSCI ini, betapapun menyakitkannya, harus dilihat sebagai pil pahit yang menampar wajah otoritas pasar modal Indonesia. Krisis ini adalah peringatan keras bahwa pasar modal tidak bisa terus-menerus membiarkan praktik ketidaktransparanan dan manipulasi beroperasi.
Bagi perekonomian makro, downgrade ini adalah ancaman krisis yang akan menyengsarakan masyarakat bawah hingga atas. Bagi investor awam, krisis ini adalah ujian kedewasaan finansial. Tetaplah rasional, perkuat pemahaman akan instrumen yang kamu beli, hindari saham spekulatif, dan kelola alokasi asetmu dengan bijak. Karena yang bisa kita lakukan saat ini adalah menanti reformasi struktural dari pemerintah sebelum batas waktu yang diberikan. Usul ini bisa dihindari, asalkan ada keberanian politik yang kuat untuk membersihkan bursa dari praktik kotor demi mengembalikan kepercayaan dunia.
